


2026年10月 住宅取得動向
■はじめに
10月は下期の始まりであり、年内入居を目指す購入者の契約や申込が増えやすい時期です。本稿は直近までに公表された情報を基に、住宅取得を検討する際の主な論点を整理します。具体的な数値は、各公的機関の最新発表でご確認ください。
■住宅ローン金利
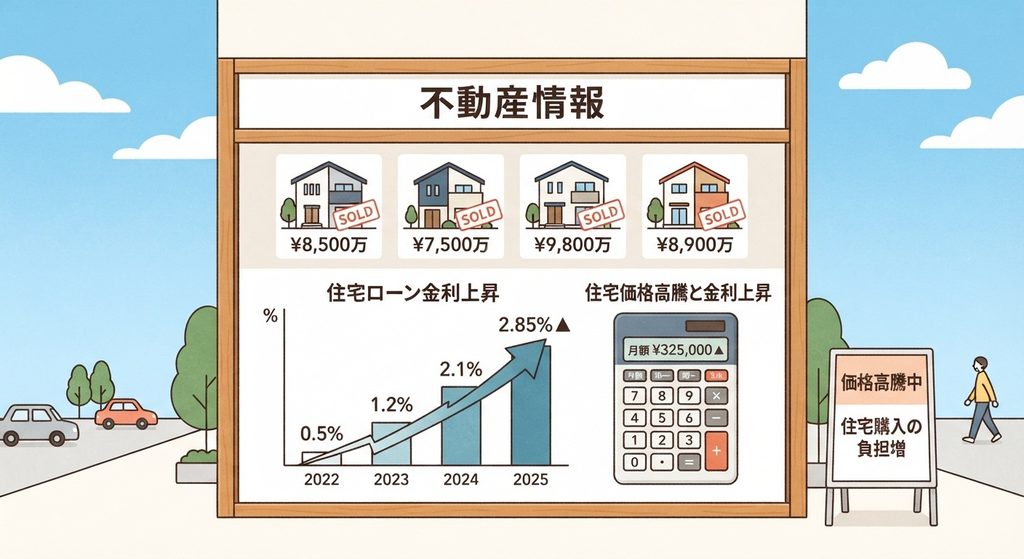
日銀の政策金利引き上げを背景に、変動金利は上昇基調にあり、固定金利も長期金利に連動して高めの水準で推移しています。フラット35の適用金利は毎月初に公表されるため、10月分の金利を確認することが出発点です。月末には日銀の金融政策決定会合が予定されており、結果次第で今後の金利見通しが変わる可能性があります。変動か固定かの選択に加え、金利上昇時の返済額の増え方を事前に試算しておくことが重要です。
■価格動向
建築資材費や人件費の上昇により、新築戸建・マンションともに価格は高止まりが続いています。特に首都圏の新築マンションは高額化が顕著で、東京都心部では1億円を超える物件も珍しくありません。そのため、価格面で選びやすい中古マンションや、郊外・周辺エリアに需要が分散する傾向がみられます。新築の供給戸数が伸び悩む中、中古市場では物件ごとの二極化も進んでいます。
■税制・補助制度
住宅ローン減税は2030年末入居分までの延長が決まっており、子育て世帯や若者夫婦世帯には借入限度額の上乗せ措置があります。控除を受けるには年内の入居が条件となるため、10月は引き渡し時期の確認が欠かせません。このほか、省エネ住宅を対象とした国の補助事業や、住宅取得資金の贈与税非課税措置も利用できます。申請期間や予算の残りは制度ごとに異なるため、早めの確認が必要です。
■省エネ性能の重視
2025年4月から新築住宅の省エネ基準への適合が原則義務化され、ZEH水準以上の住宅が購入判断の軸になりつつあります。住宅ローン減税の借入限度額は住宅の環境性能によって異なり、光熱費の抑制にもつながるため、断熱性能や設備仕様は資産価値にも影響します。
■購入者の動き
共働き世帯を中心に、ペアローンや収入合算による借入が一般化しています。金利上昇局面では、返済負担率を余裕をもって試算し、繰上返済や固定期間選択型などでリスクを分散する姿勢が求められます。頭金の水準や諸費用、購入後の修繕費・管理費まで含めた総額で判断する人が増えています。
■10月に確認したい指標
・フラット35の月次金利(月初)
・不動産経済研究所のマンション市場動向(中旬)
・国土交通省の住宅着工統計(月末)
・日銀金融政策決定会合の結果(月末)
■まとめ
金利、価格、制度の三点を総合的に見極めることが重要です。無理のない返済計画を前提に、年内入居の可否を軸にして購入時期を判断するのが現実的といえます。




 082-941-1211
 公式


